Kuten monet tietävät, olen seurannut jo pidempään keskustelua GF Moneyyn liittyen. Nyt kun yhtiö julkisti ehdotuksensa alentaa sijoitusosakkeiden lunastushintaa viidestä eurosta yhteen, sekä lunastaa kaikki osakkeet kerralla, ajattelin aluksi olla asiaa suuremmin kommentoimatta tapahtumaa. Tätä asiaa on kuitenkin niin paljon minulta tiedusteltu, että avaan sanaisen arkkuni. Kaikki mitä kirjoitan seuraavaksi on toki vain omia havaintojani, ja niissä voi olla virheitä. Tätä ei siis pidä ottaa missään nimessä sijoitus- eikä veroneuvontana.
Yhtiö ei valitettavasti toimi enää samassa maailmassa
Koen, että GF Money on nyt eräänlaisessa umpikujassa. Ympäristö on muuttunut rajusti vuodesta 2018, ja yhtiön asema markkinalla on aivan toinen. On hyvä myöntää se reaaliteetti, ettei yhtiö voi enää toimia samalla tavalla kuin siinä markkinassa, jossa sijoitukset yhtiöön tehtiin yli kuusi ja puolivuotta sitten. Viitekorot olivat nollassa, ja yhtiö sai lainaa toimintaansa halvalla, ainakin nykypäivän rahoitukseen nähden.
GF Moneyn kuluttajaluottojen korko oli Inderesin arvion mukaan vuonna 2018 jopa 40–50 prosenttia. Sillä katettiin sekä luottotappiot että kulut. Yhtiö kykeni tuolloin maksamaan sijoittajille osinkoa luvatun mukaisesti. Sijoittajilta kannatti myös ottaa rahaa: meistä jokainen voi laskea, että kun lainanannolla saa kohtuullisillakin luottotappioilla (käsittääkseni ne ovat alalla jotain 5–15 prosentin välillä, GF viime vuosina noin 16-22%) noin 25–45 prosentin tuoton, on kaikki rahoitus, mitä saa sen alle, fiksua ottaa. Erotushan on voittoa omistajalle, ja nämä laitokset 2010-luvun alussa olivatkin lupa painaa rahaa.
Lainsäätäjä ei tosin ollut ainoa, joka tuli tämän bisneksen tielle. Kiitos muutaman globaalin kriisin korot nousivat, ja yhtiön rahoituksen hinta onkin nyt noin 10–11 prosenttia. Tämä olisi vain pienentänyt marginaalia, ellei lainojen korkoihin olisi asetettu kattoa. Suomessa se on käsittääkseni tällä hetkellä noin 17 prosenttia vuodessa, eli noin puolet vanhasta. GF on myös vetäytynyt Espanjasta rankkojen tappioiden saattelemana, ja Tanskasta selvitetään nyt samaa.
Yhtiön ehdotus
GF Money ehdottaa, että sijoitusosakkeiden lunastushinta lasketaan viidestä eurosta yhteen euroon ja että kaikki osakkeet lunastetaan kerralla. Tämä toki leikkaa sijoituksia rankalla kädellä, mutta on tärkeä pohtia, mitkä ovat vaihtoehdot. Itse en usko, että yhtiön liiketoiminta kannattaa nykyisellä kulurakenteella. Laskelmieni mukaan yhtiön pääomat ovat syöty (laskennallisesti A-osakkeen omistajille ei arvioni mukaan jää tällä hetkellä senttiäkään, kiitos tämän vuoden tulevien tappioiden), ja todennäköisesti sijoitusosakkeen omistajatkaan eivät saisi pakolla edes sitä euroa purkutilanteessa.
Tanska on tässä kaavassa ratkaiseva tekijä. Sijoitusosakkeiden ulkopuolista omaa pääomaa on taseessa enää noin 4 miljoonaa, ja Tanskan osalta arvioimani tappio ylittää sen, vaikka muu lainakanta saataisiin myytyä tasearvolla (tämä ei ole realisimia, voimme jokainen pohtia ostaisimmeko 300 euron velan 300 eurolla, harvoin on järkeä. Tulee perintäkuluja yms).
Siksi A-osakkaille ei jäisi laskennallisesti mitään, ja koska päätösvalta on heillä, he eivät tulisi suostumaan purkuun, joka on heille epäedullinen.
Hallittu alasajo ei myöskään ole realistinen, sillä lainakannan hidas purku vaatisi kulurakenteen ja rahoituksen kantamaan vuosia tilannetta, jossa toiminta on jo tappiollista. Salkun viimeiset rivit, joita lopussa myytäisiin olisi muuten varmasti kaikista huonoimmat ja epävarmimmat.
Salkku pitäisi käytännössä myydä kerralla, ja se tarkoittaa alennusmyyntiä.
Rahat ovat olleet jumissa jo kauan
Lunastukset ja osingot keskeytettiin keväällä 2020, ja asia vietiin käräjille saakka. Käräjäoikeus totesi vuonna 2024, että lunastukset oli keskeytettävä maksukyvyn takia ja ettei osinkoa kerry jälkikäteen, kun voittovaroja ei ole. Sijoitusosake oli siis omaa pääomaa. Talletus se ei ollut, mutta tallessa se on. Tosin tämä korkotili on nyt maksanut vain negatiivista korkoa yhtiön tehdessä tappiota.
Osinko maksetaan vain voittovaroista, ja laki kieltää varojenjaon, jos se vaarantaa maksukyvyn. Kyse ei siis ole ollut tekosyystä tai haluttomuudesta. On muuten hyvä huomata, että yhtiöjohto ottaa tässä kohtuullisen juridisen riskin, tappiollinen yhtiö jakaa rahaa omistajilleen lainalla. Ei ehkä se normaalein tapa kotiuttaa rahaa yhtiöstä. Mikäli velkojat katsoisivat ettei tämä ole laillista ja yhtiöllä ole tähän varaa pilliä olisi jo puhallettu viikkoja sitten.
Kaikki eivät ole silti jääneet tyhjin käsin. Osa osakkeista on jo lunastettu, osinkoja on maksettu lähes 10 miljoonaa ja moni on vaihtanut osakkeensa äänivaltaisiin A-osakkeisiin. Jäljellä oleva 21 miljoonaa osaketta on ollut ilman tuottoa ja ilman ulospääsyä, ja nyt siitä saisi viidenneksen rahana. Niille, joilla on muita pääomatuloja, palautusprosentti on huomattavasti korkeampi, koska verottaja on mukana tappioiden verovähennysoikeuden kautta.
Miksi pidän yhtiön tilannetta umpikujana
Tilinpäätökset kertovat saman tarinan. Viimeinen voitollinen tilikausi oli 2022 ja luottotappiot nakertavat tasetta pelottavan nopeaan tahtiin. Kesäkuun 2026 puolivuotistulos oli tappiolla noin 1,5 miljoonaa, eli suunta ei ole kääntynyt.
Osinko on tässä rakenteessa käytännössä mahdoton. Sijoitusosakkeet ovat jonon kärjessä, mahdollinen voitto menisi siis lainan korkoihin, lyhennyksiin ja osinkoon, eikä A-osakkeille tai yhtiön kehittämiselle jäisi mitään. Seitsemän prosentin osinko vaatisi noin 1,8 miljoonan tuloksen ennen veroja, ja sitä ennen pitäisi tienata takaisin noin 10 miljoonan euron kertyneet tappiot, sekä kyetä tervehdyttämään taseen rakennetta. Kun voittovarat ovat noin 10 miljoonaa euroa pakkasella, osinkoa ei makseta pitkään aikaan, joten yhtiö on rampa kauan.
Tanska syö pääomia
Tanska ei ole GF Moneylle mitään hyggeä, vai millä nyt tanskalaista rahafilosofiaa mainostettiinkaan. Tytäryhtiön oma pääoma on painunut vuosi vuodelta syvemmälle miinukselle, ja kaiken kaikkiaan Tanskaan on sidottu noin 10 miljoonaa euroa.
Danmarks Nationalbankenin tilaston mukaan pankkien myöntämien uusien kuluttajaluottojen keskimääräinen korko oli toukokuussa 2026 vain 5,76 %, kun se oli vuotta aiemmin 7,17 %. Pankkien keskihinta ei ole suoraan vertailukelpoinen yhtiön riskiasiakkaisiin, mutta se kertoo, kuinka halvalla rahaa on muualla tarjolla. Kun tämän rinnalle laittaa yhtiön oman rahoituksen hinnan, noin 10–11 %, jokainen voi laskea, kannattaako Tanskaan jäädä.
Poistuminenkaan ei kuitenkaan ole ilmaista. Jos Tanskasta vetäydytään ja saatavakanta myydään tyypillisellä 20–50 prosentin hinnalla (Norion Bank sai omasta salkustaan noin 42 %), emoyhtiölle tulisi arvioni mukaan 5–8 miljoonan tappio. Norionin 42 % koski erääntyneitä saatavia, ja maksavat luotot myydään yleensä kalliimmin, mutta GF Moneyn kanta on käsittääkseni pääosin korkean riskin kuluttajaluottoja, ja salkun myynti kerralla painaa hintaa alas.
Hintaa painaa lisäksi se, että yhtiön tiedetään olevan lähdössä maasta ja konsernin ongelmat löytyvät googlettamalla. Ostajan kannattaa olla opportunisti ja katsoa, miten halvalla saatavat saa, ja pahoin pelkään, ettei yhtiöllä ole vaihtoehtoja, todennäköisesti kaikki tarjoukset ovat heikkoja.
Tämä tappio ylittää reilusti sen, mitä A-osakkaille olisi taseessa jäljellä, eli sijoitusosakkeiden ulkopuolinen oma pääoma on syöty. Espanja ehti syödä lähes 7 miljoonaa ennen kuin siitä luovuttiin, ja Ruotsi on ainoa selvästi tuottava maa, mutta sekin on toimiluvan varassa. Jos lupaa ei tule, korttitalo taitaa kaatua.
Yhdistetään tämä yhteen laskuun:
Kokeillaan laskua, jossa Tanskasta tulisi noin 5 miljoonan tappio ja yhtiön koko lainakanta myytäisiin 50 prosentin hintaan tasearvosta. Norion Bankin 42 prosentin valossa se on jopa liian optimistinen oletus, ja silloinkin yhtiön varat eivät riittäisi pitämään venettä pinnalla, vaan jokainen euro menisi ulkoiseen rahoitukseen eikä kukaan osakas riippumatta osakkeen aakkosesta saisi mitään. Vasta jos Tanskasta ei tulisi euroakaan tappiota, mikä ei ole realistista, ja koko lainakanta myytäisiin niin, että eurolta saataisiin 51 senttiä, rahaa olisi mahdollista antaa sijoitusosakkeille.
Jokainen voi pohtia onko se realismia, en itse usko tai pidä sitä mahdollisena että lainakanta saataisiin myytyä 1:1 arvolla eteenpäin.
Eturistiriita on todellinen, mutta vaihtoehdot ovat huonompia
Myönnän, että rakenteessa ja koko ehdotuksessa on iso eturistiriita. A-osakkeenomistajan kannalta paras lopputulos on, että sijoitusosakkeet poistuvat mahdollisimman halvalla, ja päätösvalta kaikkiin järjestelyihin on A-osakkeilla.
Ilmaiseksi A-osakkaat eivät kuitenkaan mitään saa, koska lunastuksesta ei makseta heille rahaa, yhtiön velka (ja korkokulut vain kasvavat) ja riski jää heille. Moni A-osakas on lisäksi itsekin sijoitusosakkeen omistaja tai entinen sellainen. Jos yhtiö ei pysty maksamaan viittä euroa, vaihtoehtona ei ole viisi euroa vaan se, mitä yhtiöstä jää jäljelle, ja edellä oleva laskelma osoittaa, ettei edes euro ole varma.
En tiedä onko tarjous avokätinen, mutta ehkä kertoo siitä että sijoitusosakkeita on myyty senteillä, kun kukaan ei uskonut että laitokselle kävisi mitään muuta kuin hidas konkurssi.
Nykyrakenteella yhtiö ei voi maksaa osinkoa eikä lunastaa mitään, eikä tuloksen puolesta osittaislunastuksiin ole rahoitusta. Jotta sijoittajat saisivat purussa saman 4,2 miljoonaa kuin nyt, koko tase pitäisi realisoida noin 59 prosentin hintaan, ja Tanskan 5 miljoonan tappiolla noin 65 prosentin hintaan. Arvioni mukaan hinta olisi ehkä 40–50 %, jolloin velatkaan eivät kokonaan tulisi maksetuksi. Jos lainakanta menisi yli 65 prosentin hintaan, purku voisi tuottaa sijoittajille yli euron, mutta se ei ole realismia. Yhden euron tarjous on siis ymmärrettävä, koska vaihtoehdot ovat arvioni mukaan huonompia, toki todettakoon että en ole alan asiantuntija, mutta matikka on tässä kohtuullisen helppoa.
Uutta pääomaa A-osakkaat eivät tähän laita, koska se menisi etuoikeuden vuoksi B–F-osakkaiden 21 miljoonan euron vaateen taakse, eikä kukaan sijoita tappiolliseen yhtiöön, jonka edellä on tällainen jono kavereita joilla on rahaan oikeutettu vaatimus. Sama koskee listautumista tai uutta ostajaa.
Rahoitus ja aikataulu
Yhtiö kertoo, että pankkirahoitus on varma, ellei tapahdu jotain radikaalia. Yhtiön mukaan rahoittajana toimii pankki, ehdot on neuvoteltu juuri tätä varten ja tilintarkastaja on vahvistanut, että kaikkien sijoitusosakkeiden lunastus voidaan toteuttaa sovitun rahoituksen rajoissa. Tämä on ihan lupaavaa. Oleellisinta on kuitenkin, että yhtiö kertoo 28.10. lähettämässään tiedotteessa, ettei yhtiöjärjestyksen muutosta toteuteta eikä rekisteröidä, jos lunastuksia ei makseta. Yhtiön mukaan asian kaatuessa palataan lähtöruutuun, eikä sijoittajia huijata konversioon.
Rahoitus ei silti ole yhtäkkiä löytynyttä rahaa vaan velkaa korkoineen, ja pankki ei osta osakkeita vaan lainaa yhtiölle ja saa rahansa takaisin ennen sijoittajia. Se, että pankki on valmis lainaamaan, ei siksi todista yhtiön terveyttä, eikä sitä, että tässä oltaisiin kaappaamassa hunajapurkkia halvalla. Todennäköisesti pankki on neuvotellut itselleen vahvat vakuudet ja vaatinut rankkoja sopeutuksia liiketoimintaan.
Rahoitus on lisäksi kaikki tai ei mitään. Muutos vaatii yli puolen suostumuksen jokaisessa sarjassa B–F erikseen, joten sijoittajilla on itsellään veto, ja sen jälkeen vielä A-osakkaiden kahden kolmasosan enemmistön. Jos kynnykset ylittyvät, päätös sitoo myös vastustajia, kuten enemmistöpäätökset aina.
Rahat eivät liiku heti, sillä lunastuksen voi maksaa aikaisintaan kolme kuukautta yhtiökokouksen päätöksen jälkeen eli moiteajan umpeuduttua. Moiteaika on juuri se aika, jonka kuluessa yhtiökokouksen päätöstä voi yrittää riitauttaa, ja on pohdittu, voisiko osakelajikohtaisen enemmistön päätöksen riitauttaa. Riski on olemassa, vaikka en ota kantaa sen todennäköisyyteen. Yhtiö arvioi maksujen tapahtuvan helmikuussa 2027. Yhtiö ei voi luvata lunastusta ehdottomasti, mutta pidän tiedotteiden sanavalintoja juridiset riskit huomioiden vahvoina.
Halpaa tämä ei yritykselle ole. Asianajajien ja tilintarkastajien laskut ovat varmasti satoja tuhansia, eikä näitä asiakirjoja tehdä tekoälyjuristeilla tai lakiasiantoimistoilla. Johdolla ja heidän lähipiirillään on 578 990 euron edestä sijoitusosakkeita, eli laskennallisesti heille tulee noin 463 000 euron tappio. Heillä voi olla myös A-osakkeita, joten laskelma ei ole näin yksinkertainen, mutta tuskin kukaan tekee itselleen tappiota, ellei se ole ainoa tapa saada yhtiön suuntaa käännettyä.
Mitä sijoittaja saa lopulta?
Viidesosa tarkoittaa 10 000 euron sijoituksella 2 000 euroa ja 8 000 euron luovutustappiota. Tappion voi vähentää pääomatuloista, eli ensin saman vuoden myyntivoitoista, osingoista ja koroista ja loput viitenä seuraavana vuotena. 30 %:n verokannalla veroetu on enintään 2 400 euroa, joten sijoittaja saisi parhaimmillaan takaisin noin 44 % alkuperäisestä ja 34 %:n verokannalla 47 %.
Hyöty vaatii pääomatuloja, joista tappion voi kuitata, saman veroedun saisi toki purussakin, mutta silloin rahaa ei tulisi sen päälle.
Mitä purku vaatisi, jotta sijoittajat saisivat jotain
Sijoitusosakkailla on toki etuoikeus yhtiöstä ulosmaksettavaan rahaan A-osakkaisiin nähden, mutta on tärkeä muistaa että velkojat ovat aina ensisijaisia. Velkaa on ennen konversiota noin 26 000 000€. Purku ei myöskään ratkaise ongelmaa nopeasti. Konkurssissa / vapaaehtoisen selvitystilan purkaminen kestää vuosia, ja sinä aikana kulut juoksevat, lainakanta vanhenee ja tappiot jatkuvat, joten rahaa tulisi ulos aikaisintaan vuosien päästä ja arvioni mukaan todennäköisesti huomattavasti vähemmän kuin tänään.
Konkurssipesien purkamisessa kestää kauan. On hyvä muistaa että Mash Gropin konkurssipesä on vieläkin olemasssa, en tiedä kuinka paljon sen selvittäminen on maksanut, mutta varmasti miljoonia. Pesän selvittäjän kulut ovat muuten ensisijaisia, joten heille raha tulee ekana, vasta sitten velkojille ja omistajille jos sinne saakka on mitään jäänyt. Ratkaisevaa on siis kaikkien kaavojen taustalla se, mitä taseelle jää Tanskan tappion jälkeen ja millä hinnalla se realisoitaisiin.
Ensimmäisessä taulukossa tase on purettu auki kahdessa Tanskan skenaariossa niin, että 5 miljoonan tappiolla taseesta saadaan 60 prosenttia ja 8 miljoonan tappiolla 40 prosenttia.
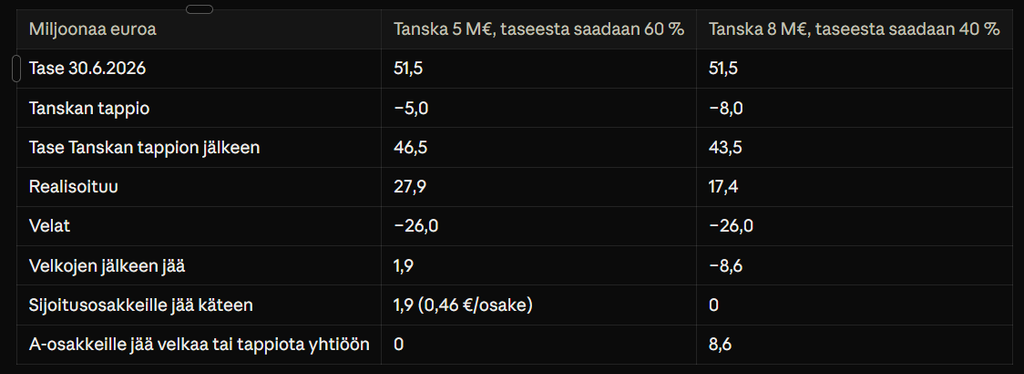
Tasearvolla sijoitusosakkeet saisivat 4,17–4,89 euroa osakkeelta, mutta tasearvolla myyminen ei ole realismia. 60 prosentin hinnalla ja Tanskan 5 miljoonan tappiolla velat katetaan niukasti ja sijoitusosakkeille jää 0,46 euroa per osake. 40 prosentin hinnalla ja 8 miljoonan tappiolla velkaa jää kattamatta 8,6 miljoonaa, eikä sijoittajille jää mitään. Toinen taulukko näyttää kaikki neljä yhdistelmää.
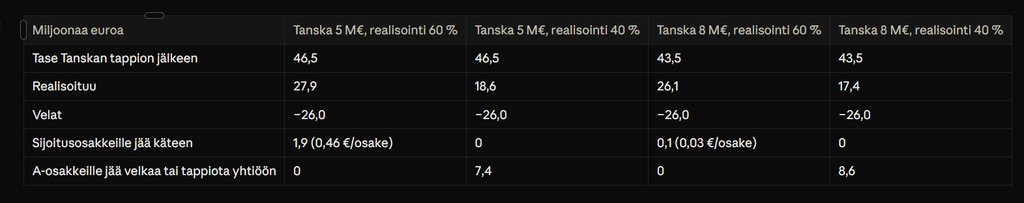
Purussa kattamatta jäävän velan kantavat velkojat, mutta jos yhtiö jatkaa toimintaansa, velka ja tappio jäävät yhtiön ja A-osakkaiden kannettavaksi. 60 %:n hinnallakin sijoitusosakkeille jäisi käteen korkeintaan 0,46 euroa osakkeelta eli alle puolet ehdotuksesta, ja 40 %:n hinnalla ei mitään.
Yhden euron ehdotus vastaa siis noin 65–69 prosentin realisointihintaa, ja arvioni 40–50 % jää tästä 15–30 prosenttiyksikön päähän. Alle 56–60 prosentin hinnalla velatkaan eivät kokonaan kattaisi, eikä sijoitusosakkeille jäisi mitään. Viiden euron hinta vaatisi yli 100 prosentin hinnan, eli se ei onnistu edes tasearvolla.
Laskelmat tosin perustuu täysin siihen oletukseen, että Tanskan tappiot rajautuvat sinne kaadettuun rahaan eikä purusta tai vetäytymisestä tulisi uusia kuluja eikä suomesta tulisi tappioita lisää, tämäkin on epätodennäköistä.
Luvut syntyvät yksinkertaisella laskulla, jonka jokainen voi toistaa:
Realisoituva tase on tase Tanskan tappion jälkeen kerrottuna realisointihinnalla, ja siitä vähennetään velat. Jos jäljelle jää positiivinen summa, se menee ensin sijoitusosakkeille enintään 21 miljoonaan asti, ja osakkeelle jäävä summa saadaan jakamalla se osakkeiden määrällä, noin 4,2 miljoonalla.
Esimerkiksi 5 miljoonan tappiolla ja 60 prosentin hinnalla (51,5 − 5,0) × 0,60 on 27,9 miljoonaa, josta velat 26,0 vähennettynä jää 1,9 miljoonaa eli 0,46 euroa osakkeelle.
Vaaditun hinnan saa kääntämällä laskun, eli (velat + sijoittajille haluttu summa) ÷ (tase − Tanskan tappio), joten yhden euron saamiseksi tarvitaan (26,0 + 4,2) ÷ 46,5 eli 65 prosenttia, tämä ei ole realismia eikä a-osakkeen omistajien kannattaisi suostua tähän.
Heille olisi parempi vaihtoehtoa koko firman rahat ruletissa punaiselle ja toivoa että sieltä tulisi voitto. Heidän downsidensä olisi sama kuin purussa, mutta upside olisi mahdollisuus saada rahaa tilille. Jokainen tajuaa tämän etujenristiriidan, siksi A-osakkaita pitää kompensoida siitä että he suostuvat maksamaan rahaa yhtiöstä ulos. Tällä tempulla voisi maksaa velat ja sijoitusosakkeet, mutta tämä olisi lievästi laitonta, ja hallitus ylittäisi omat vastuunsa monen kertaisesti.
Mitä osake on arvoltaan eri arvostustavoilla
Tuottoarvolla osake ei näytä paremmalta. Nykytuloksella osingon maksukyky on nolla, joten tuottoarvokin on nolla. Jos yhtiö tekisi joka vuosi vuoden 2022 parasta tulosta, noin 0,6 miljoonaa verojen jälkeen, noin 10 miljoonan miinuksella olevien voittovarojen kuittaamiseen menisi yli 16 vuotta ennen ensimmäistä osinkoa, ja 10 prosentin diskonttokorolla osakkeen arvo olisi noin 0,3 euroa. Yhden euron tuottoarvo vaatisi noin miljoonan euron tuloksen verojen jälkeen joka vuosi alkaen heti, eli noin 1,3 miljoonaa ennen veroja, mikä on selvästi enemmän kuin paras tulos vuosina 2022–2025. Laskelma on yhtiölle suopea, koska se olettaa, että koko tulos jaetaan ulos kertyneiden tappioiden jälkeen.
Tuottoarvon laskennassa kertyneet tappiot, noin 10 miljoonaa, jaetaan verojen jälkeisellä vuosituloksella 0,6 miljoonaa, jolloin ensimmäiseen osinkoon on 16,7 vuotta. Sen jälkeen jaettava osinko 0,6 miljoonaa jaetaan diskonttokorolla 10 prosenttia, jolloin saadaan 6 miljoonaa, ja se diskontataan tähän päivään kertoimella 1,1 potenssiin 16,7 eli noin 4,9. Arvoksi tulee 1,2 miljoonaa eli noin 0,3 euroa osakkeelta.
Kun osaketta katsoo eri arvonmääritysmenetelmillä, tulokset ovat matalia. Substanssiarvo purkutilanteessa on arvioni mukaan nolla, koska 40–50 prosentin realisointihinnalla taseen arvo ei riitä velkoihin.
Tuottoarvo on nykytuloksella nolla, ja vuoden 2022 parhaallakin tuloksella se olisi vain noin 0,3 euroa.
Rahoitettu lunastushinta, yksi euro, on näistä ainoa nollaa selvästi suurempi realisoitavissa oleva arvo, ja se perustuu yhtiön neuvottelemaan noin 4,2 miljoonan euron pankkirahoitukseen, joten se on ehdollinen.
Arvioni mukaan fundamenttiarvo on siis nollan ja 0,3 euron välillä sijoitusosaketta kohden, ja yhden euron tarjous ylittää sen, mutta perustuu yksinomaan erillisrahoitettuun kertaluonteiseen pelastuspakettiin. Tässäkin otettava huomioon että osakkeella ei ole likviditeettiä, eikä horisontissa näy muita vaihtoehtoja saada rahaa ulos.
Lunastuksen jälkeen
Lunastuksen jälkeen velkaa olisi nykyinen noin 26 miljoonaa plus lunastukseen tarvittava 4,2 miljoonaa eli noin 30 miljoonaa, ja omavaraisuusaste olisi noin 41 % ennen Tanskan tappiota ja noin 34 % sen jälkeen, jos tappio on enintään 5 miljoonaa. Kestävä velkataakka on arvioni mukaan vain 10–20 miljoonaa, joten yhtiö voisi muuttua voitolliseksi vain huomattavasti pienemmässä koossa.
Lunastus antaisi silti hengitystilaa myydä omistuksia pienemmillä tappioilla ja lyhentää lainoja ilman että sijoitusosakkeiden vaatimukset roikkuvat päällä.
Tim Lehto
tim@evon.fi
Kaupankäynti, Evon Capital Oy AB
Sidonnaisuudet
Evon Capital ei omista sijoitusosakkeita vaan A- ja G-osakkeita. G-osakkeet ovat omistajanvaihdoksessa muuntuneita sijoitusosakkeita, joilla ei ole osinko- eikä lunastusoikeutta. Ehdotus ei muuta A- eikä G-osakkeiden oikeuksia, ja yhtiöjärjestyksen muutoksesta päättävät yhtiökokouksessa A-osakkeenomistajat.
Lukija tekee omat havaintonsa itse.
Todettakoon lopuksi että minulla on omat epäluuloni tätä koko järjestelyä kohtaa, uskon kyllä että johto pitää sanansa että mikäli suostumukset saadaan ja rahoitus ei kaadu uuteen shokkii, toteutetaan lunastus. En olisi uskonut h1 tulosten jälkeen että mitään rahoitusta saataisiin järjesteltyä tai sijoitusosakkeella olisi tappioita suurempaa arvoa.
Yhtiö on tilanteessa, jossa vanha malli ei enää toimi eikä uutta saada käyntiin ilman rakenteen siivoamista. Yhden euron tarjous leikkaa sijoitusta rankalla kädellä, mutta vertailukohta ei ole viisi euroa vaan se, mitä taseesta jäisi velkojen jälkeen. Lunastus ei myöskään tee yhtiöstä terveeksi, sillä Tanska, Ruotsin toimilupa ja velan hinta ratkaisevat, onko jäljelle jäävällä yhtiöllä tulevaisuutta. Siksi ehdotus on mielestäni pikemminkin viimeinen keino saada yhtiö pois umpikujasta kuin voitto kenellekään. Luvut ovat arvioita, ja jokainen punnitsee ne omalla kohdallaan.
Lähteet
Lähteinä on käytetty (tilanne 28.10.2026) GF Moneyn tulokset ja raportit, tilinpäätökset 2025, 2024 ja 2023 (sisältää vertailuluvut 2022), H1/2026-osavuosiluvut, lunastusten keskeytys, sijoittajatiedote 12.10.2026 ja vastaukset sijoittajien kysymyksiin 15.10.2026, Norion Bankin tiedote saatavasalkun myynnistä sekä aiemmat kirjoituksemme GF Money Oy – liian hyvää ollakseen totta? ja GF Money – sijoitusosakkeiden kohtalo?.